La respuesta corta
Si dejas de pagar tu seguro de vida, la protección puede terminar después del plazo previsto en tu contrato. Algunos planes con ahorro ofrecen alternativas, pero no todos permiten pausar pagos ni recuperar lo aportado. Antes de cancelar, confirma la fecha límite y pide por escrito el valor de rescate, si existe.
Primero identifica qué tipo de seguro tienes
Un seguro de vida de protección y uno que combina protección con ahorro no funcionan igual. En el primero pagas por cubrir un riesgo durante un periodo; no debes suponer que cada pago forma una cuenta que podrás retirar. En el segundo puede haber valores acumulados, costos y reglas de salida que cambian según los años transcurridos.
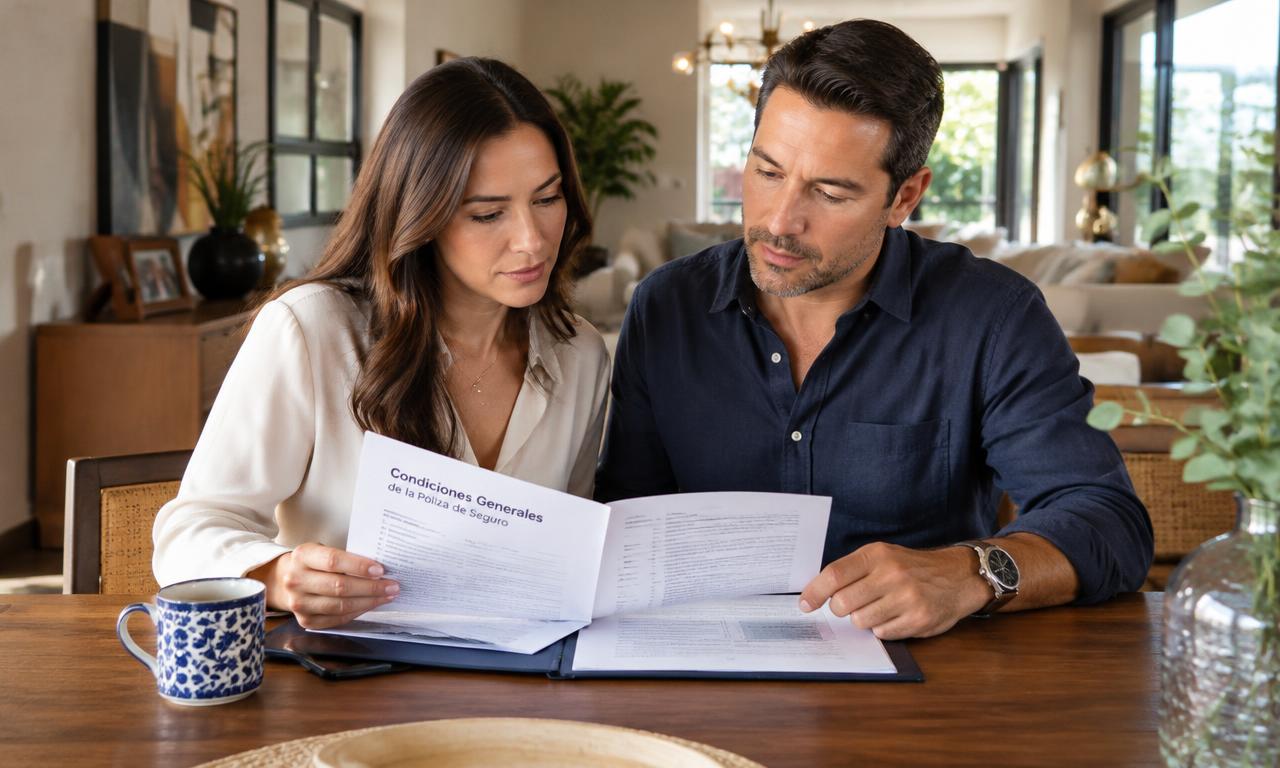
Busca la carátula de tu póliza, las condiciones generales y la última confirmación de pago. Identifica el nombre exacto del producto, la periodicidad de las primas y si el contrato contiene una tabla de valores garantizados. Una captura del saldo no sustituye esa información: el saldo y lo que puedes retirar hoy podrían ser cantidades distintas.
¿Qué es el periodo de gracia y cuándo se pierde la cobertura?
El periodo de gracia es el plazo que contempla el contrato para regularizar una prima pendiente. No lo confundas con un permiso indefinido para pagar cuando puedas. La fecha de vencimiento, los efectos sobre la cobertura y cualquier requisito de rehabilitación deben confirmarse con la aseguradora para tu póliza concreta.
Si tu cargo automático fue rechazado, revisa también con el banco: haber intentado pagar no siempre equivale a que la aseguradora recibió el dinero. Solicita un comprobante de aplicación y una respuesta sobre la vigencia. Si ocurre un siniestro mientras hay primas pendientes, el resultado dependerá del contrato y de las reglas aplicables; no asumas que estás cubierto o descubierto sin revisarlo.
Qué alternativas puedes preguntar antes de cancelar
En ciertos productos existen opciones para reducir la suma asegurada, modificar aportaciones futuras o usar valores acumulados para sostener parte de la protección. Son posibilidades contractuales, no derechos automáticos de cualquier asegurado. Además, una solución de corto plazo puede disminuir tu ahorro o la cobertura que tendrá tu familia.
Pide comparar dos o tres escenarios por escrito: seguir igual, ajustar el plan y cancelar. En cada escenario deben aparecer el pago futuro, la protección restante, los costos y la cantidad que recuperarías. Así evitas elegir solo por el alivio del próximo mes y descubrir después que comprometiste una meta importante.
Valor de rescate: por qué no siempre recuperas lo pagado
El valor de rescate es la cantidad prevista para una salida anticipada en productos que lo incluyen. No es necesariamente igual a la suma de tus primas. Una parte del pago puede haber financiado protección, gastos y otros cargos. En determinados años el rescate puede ser bajo o incluso no existir.
Ejemplo ilustrativo: si has pagado $60,000, no se puede concluir que te devolverán $60,000. La respuesta requiere la tabla contractual y una cotización de rescate vigente. Pide saber si el importe mostrado es neto, si hay impuestos aplicables y qué sucede con las coberturas al cobrarlo. No autorices la cancelación únicamente con una estimación verbal.
Un plan de acción si este mes no te alcanza
La prioridad es actuar antes del vencimiento y no tomar una decisión irreversible bajo presión. Separar tus gastos esenciales, conocer la próxima fecha de pago y entender la pérdida real de protección te permite decidir con más claridad.
- Confirma la fecha del próximo pago y la vigencia de tu póliza.
- Solicita las alternativas disponibles y su impacto en ahorro y protección.
- Pide el valor de rescate neto por escrito, si el producto lo contempla.
- Guarda la respuesta de la aseguradora y el comprobante de cualquier ajuste.
Preguntas frecuentes
- ¿Todos los seguros de vida devuelven dinero al cancelar?
- No. Un seguro de protección puede no incluir ahorro ni valor de rescate. En los productos que sí lo incluyen, la cantidad depende del contrato y del momento de cancelación.
- ¿Puedo pausar mi seguro unos meses?
- Solo si tu producto permite una alternativa concreta y cumples sus requisitos. Confirma cuánto duraría, qué costos tendría y si la cobertura permanecería vigente.
- ¿Puedo recuperar una póliza cancelada por falta de pago?
- Algunas pólizas contemplan rehabilitación, que puede exigir pagos pendientes y una nueva evaluación. No es automática: pregunta si está disponible y desde cuándo se reanudaría la protección.
Fuentes y condiciones
Contenido informativo para México. Las coberturas, costos, requisitos y beneficios dependen del producto y sus condiciones vigentes. Los ejemplos son ilustrativos, no cotizaciones ni resultados garantizados. Para decisiones fiscales, consulta a tu contador.